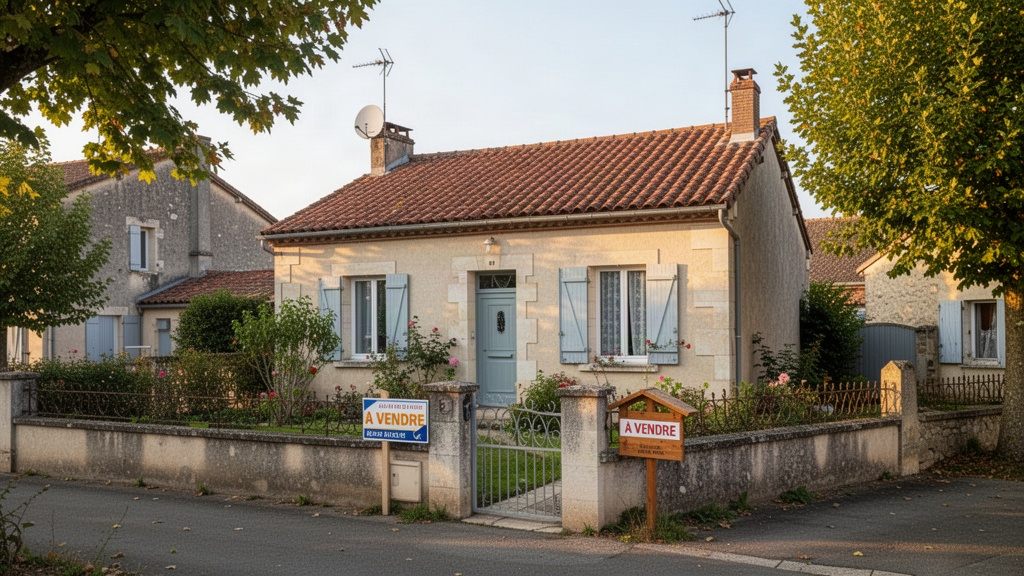
Trouver une maison à prix réduit demande une méthode rigoureuse, surtout lorsqu'on cherche sur le bon coin maison a vendre. La plateforme Leboncoin regroupe chaque jour des milliers d'annonces de particuliers et de professionnels, avec des écarts de prix parfois considérables pour des biens comparables. Une décote peut s'expliquer par des travaux à prévoir, une performance énergétique dégradée ou simplement une urgence de vente du côté du vendeur. Encore faut-il savoir repérer les vraies opportunités parmi les annonces surévaluées, les biens problématiques et les rares fraudes. Ce guide vous donne une méthode concrète, étape par étape, pour identifier, analyser et sécuriser l'achat d'une maison à petit prix en passant par les bonnes plateformes et les bons réflexes.
Où repérer les meilleures annonces de maisons à petit prix
Leboncoin Immobilier reste l'une des plateformes les plus actives pour les ventes entre particuliers en France. Son moteur de recherche permet de filtrer par localisation précise, surface habitable, nombre de pièces et fourchette de prix. Activer les alertes e-mail dès qu'un bien correspond à vos critères est la première chose à faire : les annonces sous-évaluées partent vite, parfois en quelques heures.
La recherche géographique mérite une attention particulière. Élargir le rayon autour d'une ville cible vers des communes voisines moins connues fait souvent apparaître des biens équivalents avec 15 à 25 % d'écart de prix. Les villages périphériques d'une agglomération moyenne, ou les zones rurales bien desservies par les transports, concentrent régulièrement des maisons affichées en dessous des valeurs du marché.
Les annonces publiées depuis plusieurs semaines sans modification de prix méritent une attention particulière. Un bien qui stagne indique soit un prix trop élevé, soit un défaut que les acheteurs ont détecté, soit un vendeur prêt à négocier. Trier les résultats par date de publication, du plus ancien au plus récent, permet d'identifier ces dossiers. La marge de négociation — différence entre le prix affiché et le prix finalement accepté — s'avère souvent plus importante sur ces annonces.
Les ventes de particuliers à particuliers présentent un avantage direct : l'absence d'honoraires d'agence à la charge de l'acheteur. Sur Leboncoin, les annonces précisent si des frais d'agence s'appliquent et qui les supporte. Comparer le prix net vendeur — ce que perçoit réellement le vendeur — entre une annonce d'agence et une annonce de particulier permet de mesurer l'économie réelle.
Croiser les annonces Leboncoin avec la base DVF (Demande de valeurs foncières), accessible sur le site data.gouv.fr, donne une image objective des prix réellement signés dans un secteur. Cette base recense les transactions enregistrées par la Direction générale des finances publiques. Un bien affiché significativement en dessous des ventes comparables enregistrées mérite une investigation approfondie, pas un engagement immédiat.
À lire aussi : Les erreurs courantes des premiers acheteurs : comment les éviter ?
- Activer les alertes Leboncoin avec des critères précis (commune, surface, budget maximum)
- Élargir la zone de recherche aux communes limitrophes moins cotées
- Trier par date de publication pour repérer les annonces qui stagnent
- Vérifier les prix réels de vente via la base DVF avant toute visite
- Distinguer les annonces de particuliers de celles des agences pour comparer le coût réel
Le bon coin maison a vendre : distinguer une vraie opportunité d'une fausse bonne affaire
Un prix bas n'est pas une opportunité par définition. Sur Leboncoin, comme sur toute plateforme d'annonces, un écart de prix important par rapport au marché local cache presque toujours une explication. L'identifier avant la visite évite de perdre du temps et de l'argent.
Le diagnostic de performance énergétique (DPE) est le premier indicateur à lire. Un logement classé F ou G se vend avec une décote croissante depuis que la réglementation sur les passoires thermiques s'est durcie. Depuis 2025, les logements classés G sont progressivement concernés par des restrictions de mise en location. Cette contrainte pèse sur la valeur de revente et sur le coût de rénovation à anticiper. Un DPE G affiché dans l'annonce n'est pas rédhibitoire, mais il impose de chiffrer les travaux d'isolation avant toute offre.
Les photos et la description de l'annonce livrent des indices précieux. Une maison photographiée sous des angles très serrés, sans vue d'ensemble des pièces, signale souvent des surfaces plus petites que les chiffres annoncés. L'absence de mention de la taxe foncière, des charges de copropriété ou du montant des travaux récents est un signal à creuser lors de la visite. Poser ces questions par écrit avant le déplacement filtre les vendeurs peu transparents.
Les annonces frauduleuses existent, même si elles restent minoritaires. Un prix anormalement bas pour un bien présenté comme en parfait état, un vendeur qui se dit à l'étranger et demande un virement avant visite, une annonce sans numéro de téléphone vérifiable : autant de signaux d'alerte à ne pas ignorer. La règle absolue est de ne jamais verser d'argent avant d'avoir visité le bien, vérifié l'identité du vendeur et consulté un notaire.
Vérifier les risques environnementaux du bien via le site Géorisques prend moins de cinq minutes et peut révéler une zone inondable, un sol argileux ou une installation industrielle classée à proximité. Ces éléments justifient légitimement une décote, mais ils doivent être connus avant l'achat, pas découverts après la signature.
À lire aussi : L office publique de l habitat et la mixité sociale en 2026
- Lire le DPE dès l'annonce et estimer le coût de rénovation énergétique si classement F ou G
- Analyser les photos pour détecter des espaces trop petits ou des défauts dissimulés
- Demander la taxe foncière, les charges et les travaux récents avant la visite
- Vérifier les risques naturels et technologiques sur Géorisques.gouv.fr
- Ne jamais verser de somme avant visite physique et vérification des documents
Évaluer le budget total avant de faire une offre
Le prix affiché sur l'annonce ne représente qu'une partie du coût réel. Avant de formuler une offre, calculer le budget global d'acquisition évite les mauvaises surprises au moment de la signature chez le notaire.
Les frais d'acquisition dans l'ancien représentent généralement 7 à 8 % du prix de vente. Ils comprennent les droits de mutation, les émoluments du notaire et les débours. Sur une maison à 180 000 euros, ces frais ajoutent entre 12 600 et 14 400 euros au budget total. Dans le neuf, ces frais tombent à environ 2 à 3 %, mais les maisons à prix réduit se trouvent quasi exclusivement dans l'ancien.
Les travaux de rénovation doivent être chiffrés par un artisan avant toute offre ferme, pas après. Un devis approximatif suffit pour une première estimation, mais il doit couvrir les postes les plus lourds : toiture, charpente, installation électrique, plomberie, isolation. Un bien vendu avec une forte décote en raison de travaux peut rester une bonne affaire, à condition que le coût total — prix + frais + travaux — reste inférieur à la valeur du bien rénové sur le marché local.
Le taux d'endettement maximal généralement retenu par les banques est plafonné à 35 % des revenus nets, assurance emprunteur comprise, conformément aux recommandations du Haut Conseil de stabilité financière. Ce plafond s'applique à l'ensemble des crédits en cours, pas seulement au nouveau prêt immobilier. Vérifier sa capacité d'emprunt auprès de plusieurs établissements, ou via un courtier, avant de visiter des biens évite de tomber amoureux d'une maison hors budget.
Le prêt à taux zéro (PTZ) peut compléter le financement pour les primo-accédants sous conditions de ressources, de zone géographique et de type de bien. Les barèmes et plafonds applicables évoluent régulièrement : les conditions exactes en vigueur doivent être vérifiées sur le site officiel de l'administration avant tout montage financier. L'ANIL (Agence nationale pour l'information sur le logement) propose des simulations gratuites et des conseils juridiques fiables pour structurer le financement.
À lire aussi : Les tendances en matière d'immobilier pour les retraités
Négocier et sécuriser l'achat d'une maison moins chère
Une offre d'achat argumentée a plus de chances d'aboutir qu'une simple proposition de prix. Présenter au vendeur les données de la base DVF pour des ventes comparables récentes dans le même secteur, mentionner les travaux identifiés lors de la visite et les frais annexes à supporter montre un acheteur sérieux et documenté. La marge de négociation dépend du marché local, de la durée de publication de l'annonce et de l'urgence du vendeur.
Une fois l'accord verbal trouvé, le passage par un compromis de vente chez un notaire sécurise la transaction pour les deux parties. Ce document engage réciproquement vendeur et acheteur, sous réserve des conditions suspensives prévues. La condition suspensive d'obtention d'un prêt immobilier est la plus courante : elle prévoit généralement un délai de 30 à 60 jours pour obtenir le financement, et permet à l'acheteur de se retirer sans pénalité si le prêt est refusé.
L'acheteur non professionnel dispose d'un délai de rétractation de 10 jours après la notification du compromis ou de la promesse de vente, conformément à l'article L271-1 du Code de la construction et de l'habitation. Ce délai est incompressible et protège l'acheteur d'une décision prise sous pression. Passé ce délai, se rétracter sans motif entraîne la perte du dépôt de garantie versé, généralement fixé à 5 à 10 % du prix.
Les diagnostics obligatoires — DPE, état des risques, diagnostic amiante, plomb, termites selon l'ancienneté et la localisation — doivent être fournis par le vendeur avant la signature du compromis. Les lire attentivement, voire les faire analyser par un diagnostiqueur immobilier certifié indépendant, permet de détecter des problèmes que la visite n'a pas révélés. Un notaire peut accompagner la lecture de ces documents et signaler les points à éclaircir avant tout engagement.
Une fois l'offre de prêt reçue de la banque, la loi impose un délai minimal de réflexion de 10 jours calendaires avant que l'emprunteur puisse l'accepter. Ce délai, prévu par le Code de la consommation, ne peut pas être réduit. Il est donc inutile de promettre au vendeur une signature rapide sans avoir anticipé ce calendrier dans le montage global de l'opération.
Trouver une maison à prix réduit sur Leboncoin est tout à fait possible, à condition de traiter chaque annonce comme un dossier à instruire plutôt qu'une occasion à saisir dans l'urgence. Les meilleurs achats se font avec une méthode, des chiffres vérifiés et un accompagnement professionnel au moment de la signature.